Pieniądz, jego funkcje i historia
🎯 Po co Ci to?
Trzymasz w portfelu kawałek bawełnianego papieru z nadrukowanym wizerunkiem (banknot złotowy). Sam w sobie jest prawie bezwartościowy. Jednak możesz go wymienić na jedzenie, usługi, ubrania — na praktycznie wszystko. Jak to możliwe? Dlaczego wszyscy w tym uczestniczą? I dlaczego ta umowa może się nagle posypać? Rozumienie pieniądza to rozumienie fundamentu każdej gospodarki — i każdego kryzysu finansowego.
✅ Czego się nauczysz
Po tej lekcji potrafisz:
- wymienić i zilustrować trzy funkcje pieniądza;
- opisać ewolucję od barteru przez pieniądz towarowy do fiducjarnego i elektronicznego;
- wyjaśnić rolę banku centralnego w emisji pieniądza i stabilności cen;
- zrozumieć, dlaczego pieniądz nie musi mieć wartości wewnętrznej.
🔁 Przypomnij sobie
Gdyby nie było pieniądza — jak mógłbyś zapłacić za chleb? Co oferowałbyś piekarzowi? Spróbuj wyobrazić sobie ten problem zanim przejdziesz dalej.
📘 Wyjaśnienie
💭 Pomyśl: Jesteś kowbajem w XIX wieku i chcesz kupić chleb. Masz krowę. Piekarze mają chleb, ale nie potrzebują krowy — mają już pięć. Co robisz?
Sprawdź odpowiedź
To właśnie problem barteru — wymiany bezpośredniej towarów. Żeby doszło do transakcji, musisz znaleźć kogoś, kto: (a) ma to, czego Ty chcesz, i (b) chce dokładnie to, co Ty masz. Ekonomiści nazywają to podwójną zbieżnością potrzeb. W małej wiosce — trudne. W dużym mieście — praktycznie niemożliwe jako główny system wymiany. Stąd potrzeba pieniądza.
📐 DEFINICJA — barter: bezpośrednia wymiana towarów lub usług bez pośrednictwa pieniądza. Wymaga podwójnej zbieżności potrzeb, co czyni go nieefektywnym w złożonej gospodarce.
Czym to NIE jest: barter to nie to samo, co wymiana po niskich cenach lub „po znajomości" — to konkretny system bez pieniądza jako medium.
Pieniądz rozwiązuje problem barteru, pełniąc trzy funkcje:
💭 Pomyśl: Gdybyś miał wymyślić „idealny pieniądz" — jakie trzy cechy musiałby mieć, żeby działał w gospodarce?
Sprawdź odpowiedź
Musi: (1) być akceptowany przez wszystkich jako środek wymiany — żeby nie trzeba było szukać kogoś z podwójną zbieżnością; (2) umożliwiać wyrażanie cen wszystkich dóbr w jednej jednostce (miernik wartości); (3) pozwalać odkładać go w czasie — żeby sprzedać dziś i kupić za tydzień (przechowywanie wartości). Te trzy funkcje to właśnie definicja pieniądza.
📐 DEFINICJA — pieniądz: powszechnie akceptowany środek wymiany, pełniący trzy funkcje: (1) środka wymiany (eliminuje konieczność barteru), (2) miernika wartości (wyraża ceny w jednej jednostce), (3) środka przechowywania wartości (umożliwia odkładanie siły nabywczej w czasie).
Po ludzku: pieniądz to technologia — i jak każda technologia, ewoluował.
Ewolucja pieniądza:
-
Pieniądz towarowy — dobra o własnej wartości użytkowej: sól, bydło, muszle kauri, złoto, srebro. Ich wartość wynikała z użyteczności, nie z umowy. Problem: trudne do transportu, niejednorodne, mogą się psuć.
-
Pieniądz kruszcowy (złote i srebrne monety) — wartość z zawartości metalu. Państwo biło monety i gwarantowało zawartość kruszcu. Ryzyko: władcy obniżali zawartość złota.
-
Pieniądz papierowy — początkowo: kwity bankowe potwierdzające przechowywanie złota w banku. Można było odebrać złoto na żądanie (standard złota). Stopniowo — rządy zawieszały wymienialność, szczególnie podczas wojen.
-
Pieniądz fiducjarny (od łac. fiducia — zaufanie) — obowiązujący dziś. Żaden związek ze złotem. Wartość opiera się wyłącznie na zaufaniu do emitenta (państwa, banku centralnego) i na prawie: jest legalnym środkiem płatniczym, więc musisz go przyjąć.
💭 Pomyśl: Jeśli banknot nie jest oparty na złocie — skąd bierze swoją wartość?
Sprawdź odpowiedź
Z dwóch źródeł: (1) zaufania — wszyscy wierzą, że inni go przyjmą, więc i oni przyjmą; (2) prawa — banknot jest legalnym środkiem płatniczym, a odmowa jego przyjęcia jest nielegalna. To samospełniająca się przepowiednia: wartościowy, bo wszyscy wierzą, że jest wartościowy. Gdy zaufanie się sypie (hiperinflacja, upadek państwa) — pieniądz traci wartość z dnia na dzień, choć „prawo" nadal mówi, że jest legalny.
📐 DEFINICJA — pieniądz fiducjarny: pieniądz, którego wartość opiera się wyłącznie na zaufaniu społecznym i statusie prawnym (legalny środek płatniczy), a nie na wartości wewnętrznej surowca, z którego jest zrobiony.
Czym to NIE jest: pieniądz fiducjarny to nie pieniądz bez żadnego pokrycia — jego pokryciem jest autorytet państwa, stabilność gospodarki i zaufanie uczestników rynku.
Rola banku centralnego. Kto decyduje, ile pieniędzy krąży w gospodarce?
📐 DEFINICJA — bank centralny: niezależna instytucja publiczna, która emituje pieniądz, zarządza polityką pieniężną (m.in. stopami procentowymi) i nadzoruje stabilność systemu finansowego. W Polsce: Narodowy Bank Polski (NBP) — konstytucyjnie oddzielony od rządu (art. 227 Konstytucji RP); jego prezesa powołuje Sejm na wniosek Prezydenta RP (6-letnia kadencja).
Po ludzku: bank banków — prowadzi rachunki banków komercyjnych, nie obsługuje zwykłych klientów. Jest „pożyczkodawcą ostatniej szansy" dla banków w kryzysie.
Agregaty monetarne mierzą, ile pieniądza jest w obiegu:
- M0 (baza monetarna): gotówka w obiegu + rezerwy banków w NBP.
- M1: gotówka w obiegu (poza kasami banków) + depozyty bieżące (na żądanie) — pieniądz „prawie gotówkowy". Uwaga: M1 to NIE „M0 + depozyty" — rezerwy banków w NBP (część M0) do M1 nie wchodzą.
- M2: M1 + depozyty terminowe — szeroka definicja pieniądza w obiegu.
Pieniądz elektroniczny i kryptowaluty — obecny krok ewolucji. Przelew bankowy, BLIK, karta to zapis cyfrowy w systemie bankowym, formalnie wierzytelność wobec banku. Kryptowaluty (Bitcoin, Ethereum) to zdecentralizowane systemy z własną „wartością" — ale nie spełniają dobrze funkcji miernika wartości (zbyt zmienne) ani środka wymiany (mała akceptowalność).
🤯 Ciekawostka
Na wyspie Yap w Mikronezji przez wieki używano jako pieniądza kamiennych dysków Rai o średnicy do 3,6 metra i wadze do 4 ton. „Transakcja" polegała na zmianie właściciela — kamień stał w miejscu, wszyscy tylko wiedzieli, że teraz jest „twój". Pewna płyta zatonęła w XIX wieku podczas transportu i do dziś leży na dnie morza, lecz nadal jest własnością jednej z rodzin i uczestniczy w transakcjach. Zaufanie i pamięć zbiorowa to fundament każdego pieniądza.
📋 Studium przypadku — hiperinflacja w Zimbabwe (2007–2009)
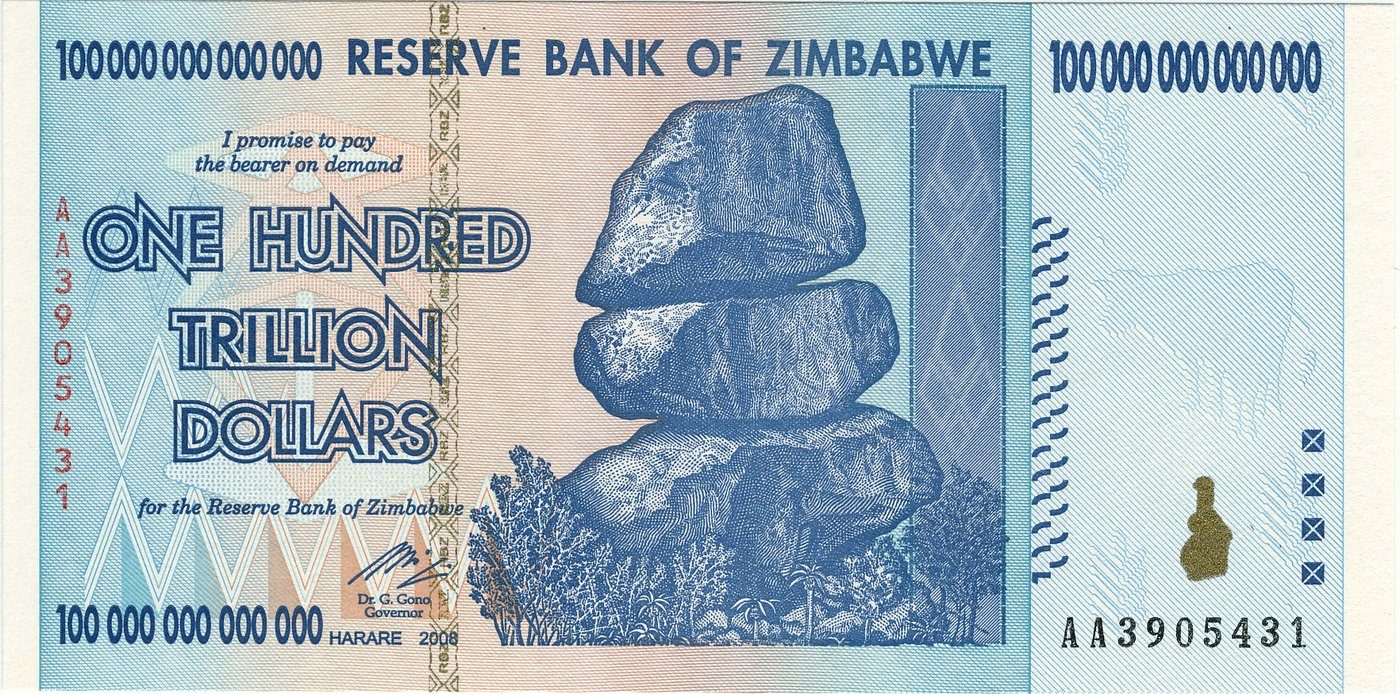
W szczytowym momencie (listopad 2008) inflacja w Zimbabwe wynosiła ok. 79,6 miliarda procent miesięcznie (szacunek Hanke–Kwok) — ceny podwajały się mniej więcej co dobę. Drukowano banknoty o coraz wyższych nominałach: w styczniu 2009 r. wprowadzono banknot o nominale 100 bilionów dolarów zimbabwijskich, wart w dniu emisji ok. 30 dolarów amerykańskich. W tym samym miesiącu miesięczna pensja nauczyciela, liczona w bilionach dolarów, była warta ok. 1 dolara. Piekarze sprzedawali chleb za walutę obcą albo zamieniali go bezpośrednio na paliwo. Pieniądz przestał pełnić funkcję środka wymiany i miernika wartości. W 2009 roku Zimbabwe porzuciło własną walutę i przeszło na dolary amerykańskie.
Pytanie do refleksji: Jakie trzy funkcje pieniądza przestały działać w Zimbabwe? Które zawiodły pierwsze?
Sprawdź odpowiedź
Pierwsza zawiodła funkcja przechowywania wartości (pieniądz tracił wartość co godzinę — nikt nie trzymał go dłużej niż musiał). Potem miernik wartości (ceny zmieniały się kilka razy dziennie — sklepy przestawały wystawiać ceny). Na końcu środek wymiany (ludzie przechodzili na barter lub waluty obce). Utrata zaufania = utrata wartości pieniądza.
📐 Definicje tej lekcji
- Barter — bezpośrednia wymiana towarów bez pieniądza; wymaga podwójnej zbieżności potrzeb.
- Pieniądz — powszechnie akceptowany środek wymiany, miernik wartości i środek przechowywania wartości.
- Pieniądz fiducjarny — pieniądz oparty na zaufaniu i statusie prawnym, nie na wartości surowca.
- Agregaty monetarne M0/M1/M2 — miary ilości pieniądza w obiegu (od najwęższej do szerszej).
- Bank centralny — emitent pieniądza, podmiot polityki pieniężnej; w Polsce: NBP.
📌 Najważniejsze w pigułce
- Barter = wymiana bez pieniądza; działa tylko przy podwójnej zbieżności potrzeb — nieefektywny w skali.
- Pieniądz pełni trzy funkcje: środek wymiany, miernik wartości, środek przechowywania wartości.
- Ewolucja: barter → pieniądz towarowy → kruszcowy → papierowy → fiducjarny → elektroniczny.
- Pieniądz fiducjarny (dziś powszechny) nie musi mieć wartości wewnętrznej — opiera się na zaufaniu.
- Bank centralny (NBP) emituje pieniądz, zarządza stopami procentowymi, dba o stabilność systemu.
🎒 Zadania
Zadanie 3.3.1. Przyporządkuj każdą z poniższych sytuacji do jednej z trzech funkcji pieniądza: (a) Kupujesz bilet na pociąg płacąc kartą. (b) Porównujesz, czy taniej kupić laptop za 2 500 zł czy za 2 800 zł. (c) Odkładasz 500 zł miesięcznie na wakacje za rok.
Pokaż rozwiązanie
(a) Środek wymiany — transakcja zakupu usługi za pieniądz. (b) Miernik wartości — porównujesz wartości za pomocą wspólnej jednostki (złoty). (c) Środek przechowywania wartości — odkładasz siłę nabywczą w czasie. Gdzie łatwo o błąd: mylenie (b) i (c) — miernik wartości dotyczy jednoczesnego porównania cen, nie odkładania w czasie.
Zadanie 3.3.2. Dlaczego złoto przez tysiące lat pełniło funkcję pieniądza lepiej niż sól, skóry czy muszle? Wymień przynajmniej trzy właściwości.
Pokaż rozwiązanie
Złoto: (1) trwałe — nie rdzewieje, nie gnije (sól się rozpuszcza, skóry gniją); (2) podzielne — można przetopić na mniejsze lub większe kawałki; (3) jednorodne — każdy gram złota jest identyczny (muszle kauri różnią się wielkością); (4) rzadkie — ograniczona podaż utrudnia inflację; (5) łatwe do weryfikacji — można sprawdzić zawartość kruszcu. Teoria pieniądza mówi, że dobry pieniądz towarowy musi być trwały, podzielny, jednorodny, przenośny i trudny do podrobienia.
Zadanie 3.3.3. NBP podnosi stopy procentowe z 5% do 7%. Co to znaczy dla: (a) banków komercyjnych (pożyczają od NBP)? (b) klientów biorących kredyt hipoteczny? (c) osób trzymających oszczędności na lokacie?
Pokaż rozwiązanie
(a) Bankom komercyjnym drożej pożyczać od NBP → podnoszą oprocentowanie własnych kredytów. (b) Kredyt hipoteczny (najczęściej oparty na zmiennej stopie WIBOR, powiązanej ze stopami NBP) drożeje → rata miesięczna rośnie; część osób rezygnuje z kredytu. (c) Lokaty oprocentowane wyżej → oszczędzanie staje się atrakcyjniejsze niż wydawanie; mniej pieniędzy w obiegu → mniej popytu → mniej inflacji. To właśnie cel podwyżki stóp: schłodzenie inflacji przez droższy kredyt.
🔍 Sprawdź, czy umiesz
- [ ] Wyjaśnić trzy funkcje pieniądza na konkretnych przykładach.
- [ ] Opisać ewolucję od barteru do pieniądza fiducjarnego i wskazać przełomowe momenty.
- [ ] Wyjaśnić, dlaczego pieniądz fiducjarny ma wartość mimo braku złotego pokrycia.
- [ ] Opisać rolę NBP i wyjaśnić, co robią agregaty M0/M1/M2.