Podatek PIT i rozliczenie roczne
🎯 Po co Ci to?
Pracujesz, dostajesz wynagrodzenie, pracodawca potrąca zaliczkę na podatek — i często na tym koniec twojej wiedzy o PIT. Ale to właśnie teraz możesz tracić pieniądze: ulgi podatkowe, z których nie korzystasz, albo błędy w rozliczeniu. Rozliczenie roczne to jedyny moment, gdy możesz „odzyskać" pieniądze od fiskusa — albo dowiedzieć się, że coś dopłacisz.
✅ Czego się nauczysz
Po tej lekcji potrafisz:
- wyjaśnić progi podatkowe i skalę PIT;
- obliczyć podatek należny metodą skali i podatku liniowego;
- opisać uproszczony tok wypełnienia PIT-37;
- wymienić wybrane ulgi podatkowe.
📘 Wyjaśnienie
💭 Pomyśl: Zarabiasz 120 000 zł rocznie. Twój kolega zarabia 80 000 zł. Polska ma dwa progi: do 120 000 zł stawka 12%, powyżej 32%. Jak myślisz — ile procent swojego dochodu każdy z was oddaje fiskusowi?
Sprawdź odpowiedź
Twój kolega (80 000 zł): płaci 12% od całości (z uwzględnieniem kwoty wolnej). Efektywna stawka to mniej niż 12%, bo odejmujemy kwotę wolną od podatku (30 000 zł × 12% = 3 600 zł oszczędności).
Ty (120 000 zł): płacisz 12% do progu, 32% tylko od nadwyżki (120 000 − 120 000 = 0 zł powyżej progu — akurat na granicy). Efektywna stawka wynosi dokładnie 9% (podatek 10 800 zł od 120 000 zł dochodu) — mniej niż nominalne 12%, bo kwotę wolną odejmujemy od podatku — mimo że jesteś „przy 32%".
Kluczowe odkrycie: próg podatkowy dotyczy tylko nadwyżki, nie całego dochodu. Przekroczenie progu 120 000 zł o 1 zł powoduje, że zapłacisz 32% od tej jednej złotówki — nie od całości.
📐 DEFINICJA — skala podatkowa PIT (2024): system dwóch progów podatkowych: dochód do 120 000 zł rocznie — stawka 12%; nadwyżka powyżej 120 000 zł — stawka 32%. Podatek liczony wyłącznie od kwoty w danym przedziale.
📐 DEFINICJA — kwota wolna od podatku (2024): 30 000 zł rocznego dochodu niepodlegające opodatkowaniu. Efektywnie: podatek = 12% × (dochód − 30 000 zł) dla dochodu do 120 000 zł. Kwota zmniejszająca podatek: 30 000 × 12% = 3 600 zł.
🧮 Obliczanie podatku według skali
Dla dochodu $D$ (rocznego):
Gdy $D \leq 120,000$ zł: $$\text{Podatek} = D \cdot 12% - 3,600\ \text{zł}$$
(odjęcie 3 600 zł to właśnie kwota zmniejszająca podatek, czyli kwota wolna × stawka; wynik nie może być ujemny)
Gdy $D > 120,000$ zł: $$\text{Podatek} = 120,000 \cdot 12% - 3,600 + (D - 120,000) \cdot 32%$$ $$= 10,800\ \text{zł} + (D - 120,000) \cdot 32%$$
📝 Przykład krok po kroku
Przykład A: Dochód roczny 72 000 zł. $$\text{Podatek} = 72,000 \times 0{,}12 - 3,600 = 8,640 - 3,600 = 5,040\ \text{zł}$$ Efektywna stawka: $5,040 / 72,000 \approx 7{,}0%$.
Przykład B: Dochód roczny 160 000 zł. $$\text{Podatek} = 10,800 + (160,000 - 120,000) \times 0{,}32 = 10,800 + 12,800 = 23,600\ \text{zł}$$ Efektywna stawka: $23,600 / 160,000 = 14{,}75%$.
💭 Pomyśl: Dochód 160 000 zł, stawka marginalna 32%. Dlaczego efektywna stawka wynosi tylko 14,75%, a nie 32%?
Sprawdź odpowiedź
Bo 32% dotyczy tylko 40 000 zł nadwyżki (160 000 − 120 000). Pozostałe 120 000 zł opodatkowane jest stawką 12%. Stawka marginalna (32%) to stawka od ostatniej, dodatkowej złotówki dochodu — nie od całości.
Efektywna stawka to średnia ważona stawka od całego dochodu. Zawsze jest niższa niż stawka marginalna (chyba że cały dochód jest w jednym przedziale).
📐 DEFINICJA — stawka marginalna: stawka podatkowa stosowana do ostatniej, dodatkowej jednostki dochodu (w danym przedziale skali podatkowej). Mówi, ile ze złotówki zarobionej ponad próg oddasz fiskusowi.
Czym to NIE jest: stawka marginalna to nie efektywna stawka podatkowa od całego dochodu.
📐 DEFINICJA — efektywna stopa podatkowa: iloraz zapłaconego podatku i łącznego dochodu. Pokazuje, jaki procent dochodu faktycznie oddajesz fiskusowi jako całość.
📘 Podatek liniowy (19%)
Przedsiębiorcy (osoby prowadzące działalność gospodarczą) mogą wybrać podatek liniowy: stałe 19% od dochodu niezależnie od jego wysokości, bez kwoty wolnej, bez większości ulg.
⚠️ Rozdziel dwie różne rzeczy, bo łatwo je pomylić:
- Od czego się liczy: 19% od każdej złotówki dochodu — od pierwszej, bez kwoty wolnej i bez progów.
- Od kiedy się opłaca: to osobne pytanie. Skala bywa tańsza jeszcze długo powyżej progu 120 000 zł — patrz niżej.
💭 Pomyśl: Kiedy podatek liniowy 19% jest korzystniejszy od skali (12%/32%), a kiedy gorzej?
Sprawdź odpowiedź
Intuicja podpowiada: „skoro 32% > 19%, to powyżej progu 120 000 zł liniowy musi być tańszy". To nieprawda. Stawka 32% dotyczy wyłącznie nadwyżki ponad próg, a pierwsze 120 000 zł jest opodatkowane 12% i pomniejszone o kwotę wolną — dlatego skala pozostaje korzystniejsza jeszcze długo powyżej 120 000 zł.
Próg opłacalności, czyli dochód, przy którym oba podatki się zrównują, to ok. 212 000 zł rocznie (z równania 10 800 + (D − 120 000) × 32% = D × 19%). Poniżej tej kwoty — nawet przy 150 000 zł, jak w Zadaniu 5.6.2 — tańsza jest skala.
⚠️ To jest jednak porównanie samego podatku. Przedsiębiorca płaci obok niego składkę zdrowotną, a ta liczy się inaczej w każdej z form: na skali 9% dochodu i nie da się jej odliczyć, na liniowym 4,9% dochodu i część wolno odliczyć od dochodu (limit 14 100 zł w 2026 r.). Gdy doliczyć zdrowotną, próg zrównania spada z 212 000 do ok. 150 000 zł. Dlatego wybór formy opodatkowania to decyzja z doradcą podatkowym, a nie z jednego wzoru.
📐 DEFINICJA — podatek liniowy (PIT-36L): forma opodatkowania działalności gospodarczej ze stałą stawką 19% od dochodu, bez kwoty wolnej i bez większości ulg. Alternatywa dla skali podatkowej dla przedsiębiorców.
📘 PIT-37 i PIT-11 — rok podatkowy w dokumentach
PIT-11 — informacja o dochodach i zaliczkach, którą pracodawca wystawia pracownikowi do końca lutego za poprzedni rok. Zawiera: sumę przychodów, koszty uzyskania, składki ZUS, zaliczkę wpłaconą do US.
PIT-37 — zeznanie roczne pracownika, zleceniobiorcy (nie przedsiębiorcy). Wypełniasz na podstawie PIT-11. Termin: 30 kwietnia roku następnego.
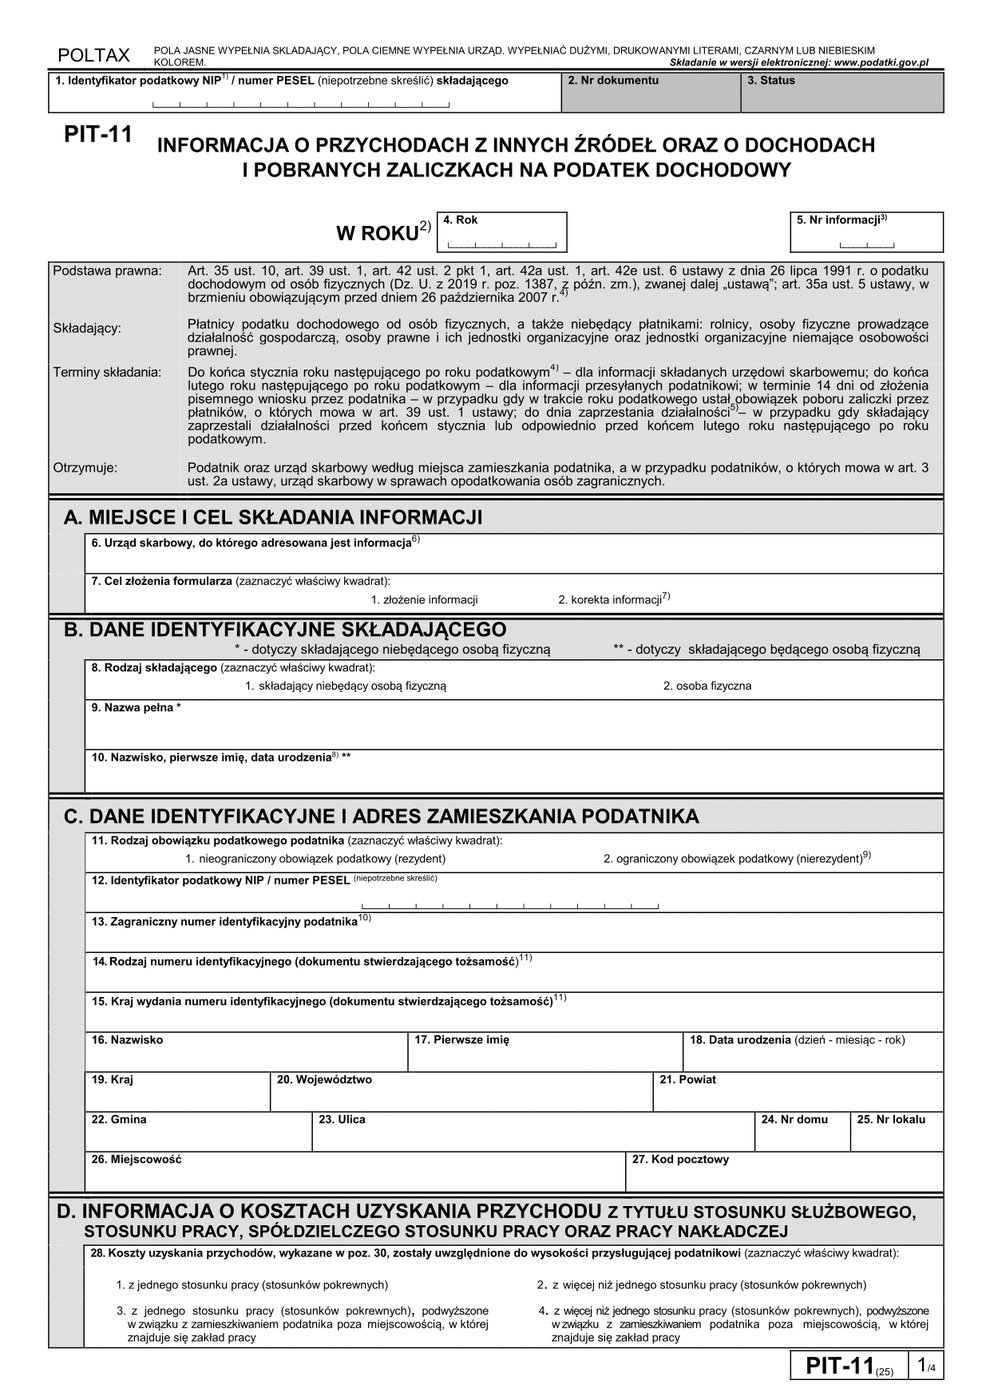
Tok rozliczenia PIT-37 (uproszczony):
- Pobierz PIT-11 od pracodawcy.
- Wpisz przychód, koszty (zryczałtowane 250 zł/mc, a przy dojazdach z innej miejscowości 300 zł/mc), dochód (przychód − koszty).
- Odejmij ulgi (np. ulga na dziecko, darowizny, IKZE).
- Oblicz podatek należny (wg skali).
- Odejmij zaliczkę zapłaconą przez pracodawcę.
- Wynik: nadpłata (US zwraca) lub niedopłata (dopłacasz).
💭 Pomyśl: Pracodawca odprowadził 8 000 zł zaliczek na PIT przez cały rok. Obliczony podatek należny to 7 200 zł. Co to oznacza dla ciebie?
Sprawdź odpowiedź
Zapłaciłeś za dużo o 8 000 − 7 200 = 800 zł. US zwróci ci tę nadpłatę po złożeniu PIT-37. Dlaczego? Bo pracodawca odprowadza zaliczki z uproszczeniem (bez wiedzy o ulgach), które możesz uwzględnić dopiero w rozliczeniu rocznym.
Stąd mit „zwrotu z podatku" — to nie prezent od państwa, to twoje własne pieniądze, które zostały nadpłacone.
VAT na Twoim paragonie — podatek, którego nie widać w pensji
PIT to podatek bezpośredni: płacisz go od własnego dochodu i wiesz o nim. Ale największą część podatków oddajesz państwu niepostrzeżenie — w cenie każdego zakupu. To podatki pośrednie, przede wszystkim VAT (na paragonie oznaczany jako PTU — podatek od towarów i usług).
Stawki w Polsce:
| Stawka | Czego dotyczy (przykłady) | Oznaczenie na paragonie |
|---|---|---|
| 23% | stawka podstawowa: elektronika, odzież, kosmetyki, usługi | A |
| 8% | m.in. usługi gastronomiczne, budowlane w budownictwie mieszkaniowym, leki | B |
| 5% | podstawowa żywność, książki, prasa specjalistyczna | C |
| 0% / zw. | eksport, wewnątrzwspólnotowa dostawa; zwolnienia (np. usługi medyczne, edukacyjne) | D / E |
Na dole paragonu znajdziesz podsumowanie: „SPRZEDAŻ OPODATKOWANA A/B/C" oraz kwoty „PTU" dla każdej stawki. Uwaga na sposób liczenia: cena na półce jest brutto, więc podatek liczy się „w stu", a nie „od stu". Dla towaru za 1,00 zł ze stawką 23% podatek wynosi 1,00 − (1,00 : 1,23) ≈ 0,19 zł, a cena netto 0,81 zł — nie 0,23 i 0,77 zł.
⚠️ Podatnikiem VAT jest sprzedawca (to on rozlicza się z urzędem), ale ciężar ekonomiczny ponosi konsument, bo podatek jest wliczony w cenę. Na tym właśnie polega „pośredniość" tego podatku.
💭 Pomyśl: Dlaczego państwo stosuje niższą stawkę na żywność i książki, skoro mogłoby na wszystkim pobierać 23%?
Sprawdź odpowiedź
Bo VAT jest podatkiem regresywnym: uderza mocniej w mniej zamożnych. Osoba o niskich dochodach wydaje na jedzenie znaczną część budżetu, osoba zamożna — ułamek. Jednolita stawka oznaczałaby, że pierwsza oddaje państwu większy procent swojego dochodu niż druga.
Obniżone stawki na dobra podstawowe łagodzą ten efekt (a przy książkach dochodzi cel kulturalny). Kosztem jest komplikacja systemu i spory o klasyfikację — stąd słynne sądowe batalie o to, czy dany produkt jest „napojem mlecznym" (5%), czy „napojem z dodatkiem mleka" (23%).
📘 Wybrane ulgi podatkowe
Ulga obniża podstawę opodatkowania (odlicza się od dochodu) lub sam podatek (od kwoty podatku).
| Ulga | Co daje | Komu przysługuje |
|---|---|---|
| Ulga na dziecko | odliczenie od podatku: 92,67 zł/mc na 1. i 2. dziecko, 166,67 zł/mc na 3., 225 zł/mc na 4. i każde kolejne (kwoty się sumują; przy jednym dziecku obowiązuje limit dochodów rodziców) | rodzice, opiekunowie |
| Ulga rehabilitacyjna | wydatki na rehabilitację i dostosowania dla osób niepełnosprawnych | osoba niepełnosprawna lub jej opiekun |
| Ulga na IKZE | odliczenie wpłat na IKZE od podstawy (limit roczny w 2026 r.: 11 304 zł, a dla prowadzących działalność gospodarczą 16 956 zł; limit rośnie co roku) | osoby oszczędzające emerytalnie |
| Odliczenie darowizn | darowizny na cele pożytku publicznego (do 6% dochodu) | każdy podatnik |
| Ulga dla młodych (do 26 lat) | zwolnienie z PIT do 85 528 zł dochodu ze stosunku pracy | osoby poniżej 26 lat |
📐 DEFINICJA — ulga podatkowa: ustawowe uprawnienie do obniżenia podstawy opodatkowania lub kwoty podatku. Pomniejsza realny podatek, który płacisz.
⚠️ Uwaga, pułapka
Mylenie stawki marginalnej z efektywną. „Wpadłem w 32%" nie znaczy, że oddaję 32% dochodu — oddaję 32% tylko od kwoty powyżej 120 000 zł. Wiele osób przez to obawia się przekraczać próg (co jest irracjonalne: każda złotówka zarobiona powyżej progu netto przynosi 68 groszy — to zawsze więcej niż niezarobiona złotówka).
Usługi podatkowe vs samodzielne rozliczenie. Dla pracownika etatowego rozliczenie przez usługę e-PIT (udostępnianą przez KAS) jest bezpłatne i w dużej mierze automatyczne. Można jednak przeoczyć ulgi — dlatego warto przejrzeć zeznanie, nie tylko zaakceptować.
🤯 Ciekawostka
W Polsce od 2019 roku działa Twój e-PIT — usługa Krajowej Administracji Skarbowej automatycznie przygotowująca zeznanie na podstawie danych od pracodawców (na starcie PIT-37 i PIT-38, później także PIT-36, PIT-36L i PIT-28). Jeśli je zaakceptujesz lub nie zrobisz nic do 30 kwietnia, jest ono składane automatycznie. Polska nie jest w tym wyjątkiem: wstępnie wypełniane zeznania stosuje dziś większość państw OECD (w 2020 roku — 28 z 38), a pierwsza była Dania, już pod koniec lat 80. Nasz wyróżnik to raczej skala automatyzmu — w wielu krajach zeznanie trzeba jeszcze zatwierdzić, u nas wystarczy milczenie podatnika.
📐 Definicje tej lekcji
- PIT — podatek dochodowy od osób fizycznych.
- Skala podatkowa — dwa progi: 12% do 120 000 zł, 32% od nadwyżki.
- Kwota wolna od podatku — 30 000 zł zwolnione z opodatkowania.
- Stawka marginalna — stawka od ostatniej dodatkowej złotówki dochodu.
- Efektywna stopa podatkowa — udział zapłaconego podatku w łącznym dochodzie.
- Ulga podatkowa — uprawnienie do zmniejszenia podstawy lub kwoty podatku.
- PIT-37 — roczne zeznanie podatkowe pracownika/zleceniobiorcy.
- PIT-11 — informacja o dochodach i zaliczkach wystawiana przez pracodawcę.
- Podatek liniowy — stała stawka 19% dla przedsiębiorców; bez kwoty wolnej.
📌 Najważniejsze w pigułce
- Dwa progi: 12% (do 120 000 zł), 32% (nadwyżka). Kwota wolna: 30 000 zł.
- Stawka marginalna ≠ efektywna. Przekraczanie progu nie „zabiera" wyższej stawką całego dochodu.
- PIT-37 składasz do 30 kwietnia na podstawie PIT-11 od pracodawcy.
- Ulgi (na dziecko, IKZE, dla młodych) mogą znacząco obniżyć podatek — sprawdzaj, które ci przysługują.
- Podatek liniowy to 19% od każdej złotówki dochodu (bez kwoty wolnej). Korzystniejszy od skali staje się dopiero powyżej ok. 212 000 zł — a po doliczeniu składki zdrowotnej ok. 150 000 zł; nie od progu 120 000 zł.
🎒 Zadania
Zadanie 5.6.1. Oblicz podatek należny dla dochodu 96 000 zł rocznie (skala podatkowa 2024).
Pokaż rozwiązanie
$\text{Podatek} = 96,000 \times 0{,}12 - 3,600 = 11,520 - 3,600 = 7,920\ \text{zł}$.
Efektywna stawka: $7,920 / 96,000 \approx 8{,}25%$.
Gdzie łatwo o błąd: zapomnienie o odjęciu kwoty zmniejszającej podatek (3 600 zł) i podanie 11 520 zł jako wyniku.
Zadanie 5.6.2. Dochód roczny 150 000 zł. Oblicz podatek według skali i porównaj z podatkiem liniowym 19%.
Pokaż rozwiązanie
Skala: $10,800 + (150,000 - 120,000) \times 0{,}32 = 10,800 + 9,600 = 20,400\ \text{zł}$.
Liniowy: $150,000 \times 0{,}19 = 28,500\ \text{zł}$.
Skala jest korzystniejsza o 28 500 − 20 400 = 8 100 zł. Przy 150 000 zł dochodu wygrywa więc skala — co wydaje się sprzeczne z intuicją (32% > 19%), ale wynika z kwoty wolnej i niższej stawki na pierwsze 120 000 zł.
Gdzie łatwo o błąd: wniosek, że 32% > 19%, więc liniowy jest zawsze lepszy dla wysokich dochodów. W czystym porównaniu obu form (bez ulg i kosztów) zrównują się one dopiero przy ok. 212 000 zł dochodu. Pamiętaj też, że liniowy mogą wybrać wyłącznie przedsiębiorcy — pracownik na etacie rozlicza się według skali; u przedsiębiorcy rzeczywisty próg przesuwają dodatkowo składki ZUS i zdrowotna.
Zadanie 5.6.3. Pracownik złożył PIT-37. Z PIT-11 wynika: przychód 58 000 zł, zaliczki odprowadzone 5 600 zł. Pracownik dojeżdża do pracy z innej miejscowości, więc przysługują mu koszty podwyższone: 300 zł/mc, czyli 3 600 zł za rok. Oblicz podatek należny i wynik rozliczenia (nadpłata czy niedopłata?).
Podpowiedź
Dochód = przychód − koszty. Podatek = dochód × 12% − 3 600 zł. Wynik = podatek należny − zaliczki.
Pełne rozwiązanie
Dochód: 58 000 − 3 600 (koszty uzyskania) = 54 400 zł.
Podatek należny: 54 400 × 0,12 − 3 600 (kwota zmniejszająca podatek) = 6 528 − 3 600 = 2 928 zł. Uwaga: obie kwoty to przypadkiem 3 600 zł, ale znaczą co innego — pierwsza pomniejsza dochód, druga sam podatek.
Wynik: 2 928 − 5 600 = −2 672 zł → nadpłata. US zwróci 2 672 zł.
Dlaczego zaliczki były za wysokie? Pracodawca naliczał je z kosztami standardowymi (250 zł/mc), bo o dojeździe z innej miejscowości dowiaduje się tylko z oświadczenia pracownika, a poza tym pobierał zaliczki miesiąc po miesiącu, bez ulg i odliczeń rocznych. Dopiero w zeznaniu pracownik zastosował przysługujące mu koszty 3 600 zł i rozliczył cały rok — stąd nadpłata.
🔍 Sprawdź, czy umiesz
- [ ] Obliczyć podatek PIT według skali podatkowej dla dochodu poniżej i powyżej 120 000 zł.
- [ ] Wyjaśnić różnicę między stawką marginalną a efektywną i obalić mit „wpadnięcia w próg".
- [ ] Opisać podstawowy tok wypełnienia PIT-37 na podstawie PIT-11.
- [ ] Wymienić co najmniej 3 ulgi podatkowe i wyjaśnić, od czego odliczają.