Kontrola i doskonalenie procesów
🎯 Po co Ci to?
Plan bez kontroli to życzenie. Każda firma, która nie sprawdza, czy zmierza w dobrym kierunku, dowiaduje się o problemach zbyt późno — gdy strata jest już dotkliwa. Ale kontrola to nie tylko „sprawdzanie". To też pętla uczenia się: sprawdzam → widzę lukę → doskonalę → sprawdzam znowu. Firmy, które robią to systematycznie, nie tylko nie toniesz — stale stają się lepsze.
✅ Czego się nauczysz
Po tej lekcji potrafisz:
- wyjaśnić cykl PDCA i opisać jego cztery fazy;
- zdefiniować KPI i podać przykłady dla różnych obszarów firmy;
- opisać koncepcję BSC (Balanced Scorecard) i jej cztery perspektywy;
- wyjaśnić filozofię Lean, Kaizen i zidentyfikować rodzaje marnotrawstwa (muda);
- scharakteryzować Six Sigma i jej cel;
- opisać rolę audytu wewnętrznego w organizacji;
- odróżnić kontrolę od kontrolowania (nadzoru).
🔁 Przypomnij sobie
💭 Pomyśl: Wracasz z pierwszego tygodnia nauki do nowej szkoły. Jakim „wskaźnikiem" możesz ocenić, czy idzie Ci dobrze? Co zrobisz, jeśli wskaźnik jest zły?
Sprawdź odpowiedź
Możliwe wskaźniki: oceny z kartkówek, liczba zagadnień, które rozumiesz, opinia nauczyciela, własne poczucie. Jeśli jest źle: zidentyfikujesz przyczynę (nie rozumiem tematu czy za mało czasu?) → zmienisz sposób nauki → sprawdzisz za tydzień. To dokładnie cykl PDCA — tylko w skali osobistej.
📘 Wyjaśnienie
Cykl PDCA — serce doskonalenia
Cykl PDCA (znany też jako cykl Deminga) to cztery kroki, które tworzą pętlę ciągłego doskonalenia.
📐 DEFINICJA — cykl PDCA (Plan–Do–Check–Act): iteracyjna metoda zarządzania i doskonalenia procesów:
- Plan (zaplanuj) — zidentyfikuj problem lub szansę, postaw hipotezę, zaplanuj działanie,
- Do (wykonaj) — wdrożenie planu na małą skalę (pilotaż),
- Check (sprawdź) — zmierz wyniki, porównaj z planem, znajdź odchylenia,
- Act (działaj) — standaryzuj to, co zadziałało; jeśli nie zadziałało — wróć do Plan.
Po ludzku: spróbuj → sprawdź → naucz się → standaryzuj lub próbuj od nowa. Nigdy nie zatrzymuj się na „sprawdź". Czym to NIE jest: PDCA to nie projekt z końcem — to cykl, który kręci się bez przerwy.
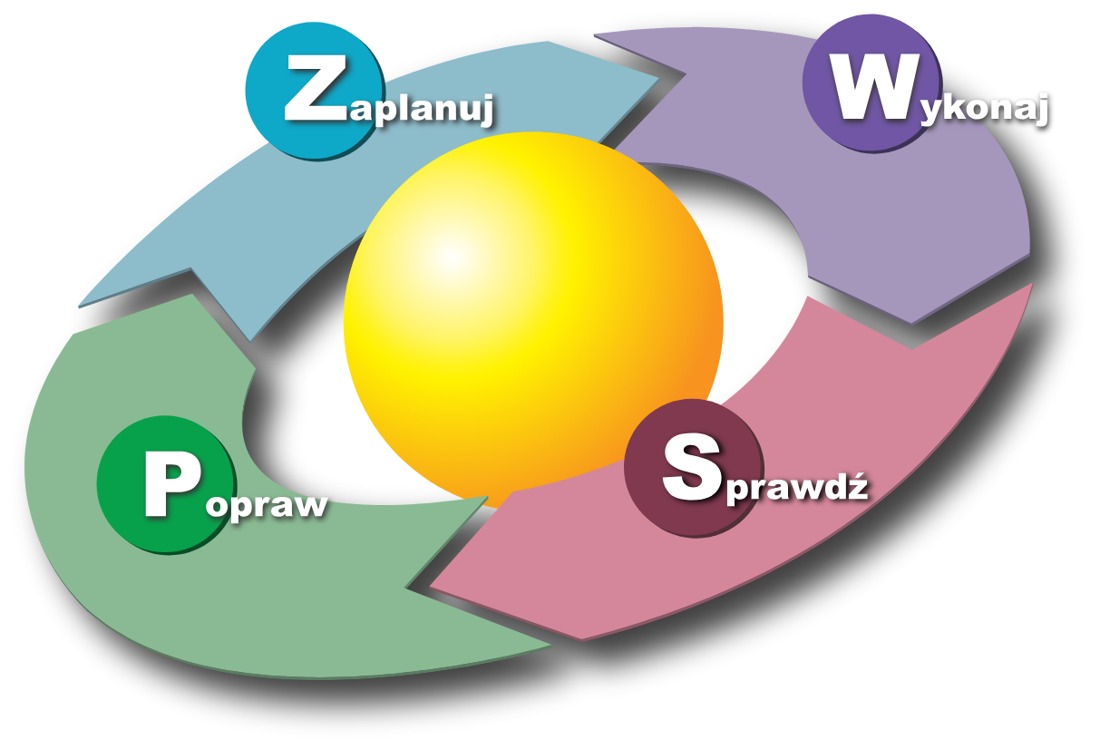
💭 Pomyśl: Kierownik w fabryce zauważył, że czas pakowania pudełek wzrósł z 30 do 45 sekund. Przeprowadził PDCA: zaplanował nowe ułożenie narzędzi (Plan), wdrożył na jednej linii przez tydzień (Do), zmierzył wynik: 32 sekundy (Check). Co powinien zrobić teraz?
Sprawdź odpowiedź
Act — standaryzuj: skoro zadziałało, wdrożyć nowe ułożenie na wszystkich liniach i zapisać jako nowy standard. I wtedy: kolejna runda Plan — szukaj następnego problemu. PDCA nie kończy się na „ok, teraz 32 sekundy". Pytasz: czy możemy zejść do 28?
KPI — mierzenie tego, co ważne
💭 Pomyśl: Firma chce być „coraz lepsza". Jak sprawdzi, czy to osiąga?
Sprawdź odpowiedź
Musi mierzyć. Ale co? I czy mierzy właściwe rzeczy? Tu właśnie wchodzą KPI (Key Performance Indicators) — wskaźniki, które pokazują postęp w kierunku celów. Bez KPI „coraz lepsza" to puste słowa.
📐 DEFINICJA — KPI (Key Performance Indicator, kluczowy wskaźnik efektywności): mierzalny parametr, który odzwierciedla stopień realizacji kluczowego celu organizacji lub procesu. Dobry KPI jest: powiązany z celem strategicznym, mierzalny (liczba, procent, czas), regularnie raportowany i możliwy do wpływania.
Po ludzku: KPI to „licznik" na desce rozdzielczej firmy — wskazuje, czy jedzie we właściwym kierunku. Czym to NIE jest: KPI to nie wszystkie wskaźniki, które można zmierzyć — tylko te kluczowe dla strategii.
Przykłady KPI dla różnych obszarów:
| Obszar | Przykładowe KPI |
|---|---|
| Sprzedaż | Przychody miesięczne (PLN), konwersja ze spotkań na umowy (%) |
| Obsługa klienta | NPS (Net Promoter Score), czas pierwszej odpowiedzi (h) |
| Produkcja | OEE (Overall Equipment Effectiveness), liczba defektów na 1000 szt. |
| HR | Rotacja pracowników (%), czas rekrutacji na stanowisko (dni) |
| Finanse | Marża EBITDA (%), DSO (Days Sales Outstanding) |
⚠️ Pułapka — efekt Goodharta: „Gdy wskaźnik staje się celem, przestaje być dobrym wskaźnikiem." Jeśli call center mierzy się liczbą odebranych telefonów, konsultanci będą rozłączać się szybko — liczba rośnie, jakość spada. KPI mierzą proxy rzeczywistości — gdy są celem samym w sobie, deformują zachowanie.
BSC — balans między perspektywami
Sama finansowa „deska rozdzielcza" nie wystarczy. Firma może dziś zarabiać i jednocześnie niszczyć podstawy przyszłych zysków (np. cięciem kosztów na szkolenia).
💭 Pomyśl: Firma osiągnęła doskonałe zyski w ubiegłym roku. Ale 30% klientów odeszło do konkurencji, a dział R&D dostał zero złotych. Co mówią te liczby o przyszłości?
Sprawdź odpowiedź
Wyniki finansowe są historią — mówią, co było. Utrata klientów i brak innowacji to sygnały przyszłości: za 2 lata przychody mogą spaść gwałtownie. Kaplan i Norton stworzyli BSC właśnie dlatego: patrzysz na firmę z czterech perspektyw, nie tylko finansowej.
📐 DEFINICJA — BSC (Balanced Scorecard, zrównoważona karta wyników): system zarządzania strategicznego, który ocenia firmę z czterech perspektyw:
- Finansowa — jak oceniają nas akcjonariusze? (przychody, marże, ROI),
- Klienta — jak oceniają nas klienci? (satysfakcja, udział w rynku, lojalność),
- Procesów wewnętrznych — w czym musimy być doskonali? (jakość, czas, efektywność operacyjna),
- Uczenia się i rozwoju — czy uczymy się i rozwijamy? (szkolenia, innowacje, zaangażowanie pracowników).
Po ludzku: BSC pilnuje, żebyś nie optymalizował jednego kosztem reszty — firma to system, nie jeden wskaźnik.
Lean — eliminacja marnotrawstwa
Toyota w latach 50. XX w. stworzyła System Produkcyjny Toyoty (TPS), który po angielsku opisano jako „Lean". Kluczowe pytanie Lean: co tworzy wartość dla klienta, a co nie?
📐 DEFINICJA — Lean (zarządzanie szczupłe): filozofia i zestaw narzędzi zarządzania nastawiony na eliminację wszystkich form marnotrawstwa (muda) z procesów, przy jednoczesnym dostarczaniu maksymalnej wartości dla klienta.
📐 DEFINICJA — muda (marnotrawstwo): wszelka aktywność pochłaniająca zasoby (czas, energię, materiały), która nie tworzy wartości dla klienta. Toyota wyróżniła 7 rodzajów mudy:
| Rodzaj mudy | Przykład w biurze / produkcji |
|---|---|
| Nadprodukcja | Drukowanie raportów, których nikt nie czyta |
| Oczekiwanie | Czekanie na akceptację w 4-stopniowej hierarchii |
| Transport | Zbędne przenoszenie dokumentów między piętrami |
| Nadmierne przetwarzanie | Wypełnianie 10-stronicowego formularza dla prostej sprawy |
| Zapasy | Półki pełne materiałów, których nie potrzebujesz dziś |
| Zbędny ruch | Chodzenie po ksero na inne piętro kilka razy dziennie |
| Wady i błędy | Konieczność poprawek faktury po wysłaniu do klienta |
💭 Pomyśl: Pomyśl o procesie w swojej szkole — na przykład składanie podań lub zamawianie zaświadczeń. Które z 7 mudów możesz znaleźć?
Sprawdź odpowiedź
Typowe przykłady: oczekiwanie (podanie leży tydzień bez odpowiedzi), nadmierne przetwarzanie (formularz na 2 strony dla prostego zaświadczenia), zbędny transport (zanoszenie dokumentu do sekretariatu, potem do wicedyrektora, potem z powrotem). Lean pyta: jak ten sam wynik (zaświadczenie) osiągnąć szybciej, łatwiej, bez mudy?
Kaizen — małe kroki każdego dnia
📐 DEFINICJA — Kaizen (jap. „zmiana na lepsze"): filozofia i praktyka ciągłego doskonalenia, w której każdy pracownik na każdym szczeblu regularnie proponuje i wdraża małe ulepszenia. Nie rewolucja — ewolucja.
Po ludzku: setki małych ulepszeń od wszystkich pracowników daje więcej niż jeden duży projekt optymalizacyjny wdrożony raz na 5 lat.
Kaizen to duch Lean — Lean daje narzędzia do identyfikacji marnotrawstwa, Kaizen daje kulturę ciągłego poprawiania.
Six Sigma — redukcja defektów do minimum
📐 DEFINICJA — Six Sigma: metodologia zarządzania jakością nastawiona na radykalną redukcję defektów w procesach do poziomu 3,4 błędów na milion możliwości (poziom „6 sigma" w statystyce). Wykorzystuje narzędzia statystyczne i cykl DMAIC (Define–Measure–Analyze–Improve–Control).
Po ludzku: Six Sigma mówi: zmierz, ile błędów produkujesz, znajdź przyczynę i wyeliminuj ją tak systematycznie, żebyś prawie nigdy nie popełniał błędów.
⚠️ Six Sigma wymaga zaawansowanych narzędzi statystycznych — na tym poziomie wystarczy znać ideę i cel. W praktyce biznesu łączy się Lean (eliminacja marnotrawstwa) z Six Sigma (eliminacja defektów) — metodykę tę nazywa się Lean Six Sigma.
Audyt wewnętrzny — niezależne oko w organizacji
📐 DEFINICJA — audyt wewnętrzny: niezależna, obiektywna działalność zapewniająca i doradcza, prowadzona wewnątrz organizacji, mająca na celu ocenę skuteczności zarządzania ryzykiem, kontroli wewnętrznej i ładu korporacyjnego.
Po ludzku: audytorzy wewnętrzni to „niezależne oczy" — sprawdzają, czy procedury są przestrzegane, czy dane są rzetelne i czy firma dobrze zarządza ryzykiem. Raportują do zarządu lub rady nadzorczej, nie do operacyjnego management. Czym to NIE jest: audyt wewnętrzny to nie „policja" karząca pracowników — to doradca pomagający firmie działać lepiej.
💭 Pomyśl: Czym różni się kontrola od kontrolowania (nadzoru)?
Sprawdź odpowiedź
Kontrola (zarządcza) to systematyczne sprawdzanie, czy wyniki zgodne są z celami — i podejmowanie korygujących działań. To neutralny, planowy element zarządzania (funkcja zarządcza obok planowania i organizowania). Kontrolowanie (nadzór) to śledzenie i pilnowanie działań pracowników na bieżąco — może być motywacyjnie demotywujące, kojarzy się z brakiem zaufania. Dobra kontrola zarządcza jest systemowa i zorientowana na wyniki, nie na śledzenie ludzi.
🛠️ Teraz Ty — identyfikacja mudy
🛠️ W stołówce szkolnej obiad jest gotowy o 11:30, ale uczniowie mogą wchodzić od 12:00 — bo sekretariat otwiera podbicia kart dopiero wtedy. Potem uczniowie stoją w kolejce, która trwa 20 minut dla klas czekających. Jaki rodzaj mudy widzisz? Jak to naprawić metodą Kaizen?
Pokaż rozwiązanie
Muda: (1) Oczekiwanie — jedzenie stoi 30 minut gotowe, uczniowie czekają 20 minut w kolejce. (2) Nadmierne przetwarzanie — podbicie karty jako osobny krok zamiast zintegrowanego z wejściem. Kaizen: małe kroki: (a) otworzyć podbijanie kart 15 minut wcześniej, (b) stworzyć dwie kolejki (klasy w różnych godzinach), (c) długoterminowo: karta szkolna z automatycznym czytnikiem przy wejściu. Żadna zmiana nie wymaga dużych inwestycji — to Kaizen, nie rewolucja.
📊 Praca z danymi — BSC dla fikcyjnej kawiarni
Kawiarnia „ZiarnkoKawy" ma cel strategiczny: „W ciągu 2 lat stać się najpopularniejszą kawiarnią w dzielnicy."
| Perspektywa BSC | KPI | Cel | Aktualny wynik |
|---|---|---|---|
| Finansowa | Przychód miesięczny | 50 000 PLN | 38 000 PLN |
| Klienta | NPS | 70+ | 52 |
| Procesów | Czas oczekiwania na kawę | < 3 min | 4,5 min |
| Uczenia się | % baristów z certyfikatem SCA | 80% | 40% |
💭 Pomyśl: Które perspektywy są „w porządku", a które wymagają działania? Czy wynik finansowy to główny problem?
Sprawdź odpowiedź
Żadna perspektywa nie jest w celu. Ale przyczyny niedoboru finansowego leżą w innych perspektywach: klienci nie są zadowoleni (NPS 52) prawdopodobnie dlatego, że czekają za długo (4,5 min vs. cel 3 min), a bariści nie są wystarczająco wyszkoleni (40% z certyfikatem). Wniosek: napraw procesy i szkolenia → wzrośnie satysfakcja klientów → wzrosną przychody. BSC pokazuje łańcuch przyczynowo-skutkowy — finanse to skutek, nie przyczyna.
⚠️ Uwaga, pułapka
Pułapka 1 — KPI jako cel (efekt Goodharta): call center mierzone liczbą obsłużonych zgłoszeń będzie zamykało je szybko, nie rozwiązując problemu. Szpital mierzony długością kolejki będzie odmawiał przyjęcia trudnych przypadków. Dobieraj KPI parami: wskaźnik ilościowy + jakościowy.
Pułapka 2 — Kaizen bez zaangażowania pracowników: Kaizen nie działa odgórnie. Menedżer, który sam wymyśla ulepszenia i narzuca je pracownikom, to nie Kaizen — to tradycyjny command & control. Kaizen wymaga, żeby pracownicy operacyjni sami zgłaszali pomysły, bo to oni najlepiej znają problemy w swojej pracy.
Pułapka 3 — mylenie kontroli z kontrolowaniem: kontrola zarządcza (sprawdzam wyniki vs. cele) to funkcja menedżerska. Mikromanagement (sprawdzam co pracownik robi co godzinę) to kontrolowanie — podważa zaufanie i zabija empowerment.
🌍 Powiązania
- Cykl PDCA przenika wszystkie narzędzia: Kaizen to PDCA w małej skali, Six Sigma DMAIC to PDCA z narzędziami statystycznymi.
- KPI są powiązane z celami SMART z jednostki 8.1 — cele SMART muszą mieć przypisane KPI.
- Kontrola to zamknięcie pętli zarządczej: planowanie (8.1) → organizowanie (8.2) → kierowanie (8.3) → projekty (8.4) → kontrola i doskonalenie (8.5).
🤯 Ciekawostka
W. Edwards Deming, który rozsławił cykl ciągłego doskonalenia (sam nazywał go cyklem Shewharta — od nazwiska swojego mentora, Waltera Shewharta), był Amerykaninem, którego własny kraj po II wojnie światowej nie słuchał. Zaproszony do Japonii w 1950 roku, zmienił tamtejszy przemysł — Toyota, Sony, Canon stały się symbolami japońskiej jakości. Ciekawe, że samo PDCA nie jest jego dziełem: to japońscy menedżerowie przerobili w 1951 roku „koło Deminga" z jego wykładów na cztery znane dziś kroki — a on sam nigdy się z tym nie zgodził i jeszcze w 1990 roku prosił, żeby mówić PDSA, gdzie „S" znaczy Study (zbadaj wynik), a nie Check (odhacz). Dopiero gdy japońskie samochody zaczęły wyprzedzać amerykańskie, USA „odkryło" Deminga. Dziś cykl PDCA i Six Sigma to globalny standard. Morał: dobre idee też mają swój timing.
📐 Definicje tej lekcji
- PDCA — Plan–Do–Check–Act; iteracyjny cykl doskonalenia procesów.
- KPI (kluczowy wskaźnik efektywności) — mierzalny parametr oceny postępu wobec kluczowego celu.
- BSC (zrównoważona karta wyników) — system oceny organizacji z czterech perspektyw: finansowej, klienta, procesów, uczenia się.
- Lean — filozofia eliminacji marnotrawstwa i dostarczania wartości klientowi.
- Muda — marnotrawstwo (7 rodzajów: nadprodukcja, oczekiwanie, transport, nadmierne przetwarzanie, zapasy, zbędny ruch, wady).
- Kaizen — filozofia ciągłego doskonalenia przez małe, regularne ulepszenia angażujące wszystkich pracowników.
- Six Sigma — metodologia redukcji defektów do 3,4 na milion; używa cyklu DMAIC.
- Audyt wewnętrzny — niezależna ocena skuteczności kontroli wewnętrznej, zarządzania ryzykiem i ładu korporacyjnego.
📌 Najważniejsze w pigułce
- PDCA to pętla: Plan → Do → Check → Act → i od nowa. Nigdy nie zatrzymuj się na „Check".
- KPI mierzy postęp wobec celu — ale gdy KPI staje się celem samym w sobie, deformuje zachowanie (efekt Goodharta).
- BSC równoważy cztery perspektywy: finansową, klienta, procesów i uczenia się. Wyniki finansowe to skutek, nie przyczyna.
- Lean eliminuje mudę (marnotrawstwo). Kaizen to kultura ciągłych małych ulepszeń — oddolnych, nie narzuconych.
- Six Sigma: mierz defekty statystycznie i eliminuj ich źródła.
- Audyt wewnętrzny to niezależne „oczy" firmy — doradca, nie policja.
- Kontrola (zarządcza) ≠ kontrolowanie (nadzór). Pierwsza jest systemowa i pożądana; drugie niszczy zaufanie.
🎒 Zadania
Zadanie 8.5.1. Restauracja zauważyła wzrost reklamacji (z 2% do 8% zamówień) po wdrożeniu nowego systemu zamówień. Opisz, jak zastosować cykl PDCA do rozwiązania tego problemu.
Pokaż rozwiązanie
Plan: zidentyfikuj problem (8% reklamacji po wdrożeniu systemu) → zbierz dane (jakie reklamacje? złe zamówienia, opóźnienia, błędne rachunki?) → hipoteza (prawdopodobna przyczyna) → plan działania (np. dodatkowe szkolenie kelnerów z systemu lub powrót do procedury ręcznej jako test). Do: wdrożenie planu na małą skalę (np. jeden oddział lub jedna zmiana przez tydzień). Check: zmierz reklamacje po tygodniu — czy zmalały? Porównaj z hipotezą. Act: jeśli zadziałało — standaryzuj (np. obowiązkowe szkolenie dla wszystkich) i wdrażaj szerzej. Jeśli nie — wróć do Plan z nową hipotezą (może problem leży w systemie, nie w ludziach). Gdzie łatwo o błąd: zatrzymanie się na „Do" bez systematycznej oceny wyników — czyli wdrożenie i zapomnienie.
Zadanie 8.5.2. Szkoła mierzy swój sukces jednym KPI: „średnia ocen klas". Dyrektor jest zadowolony, bo średnia rośnie co roku. Jakie zagrożenie opisuje efekt Goodharta? Zaproponuj zestaw 3–4 KPI tworzący lepszy „zrównoważony" obraz sukcesu szkoły (na wzór BSC).
Pokaż rozwiązanie
Efekt Goodharta: gdy „średnia ocen" staje się celem, nauczyciele mogą zacząć wystawiać wyższe oceny bez podnoszenia realnej wiedzy, ograniczać trudne treści, selekcjonować uczniów — każde zachowanie winduje wskaźnik bez realnej poprawy edukacji. Propozycja BSC dla szkoły: (1) Finansowa/zasobowa: wykorzystanie budżetu na pomoce dydaktyczne. (2) „Klienta" (ucznia): wyniki matury lub sprawdzianów zewnętrznych (niezależne od szkoły), satysfakcja uczniów (ankieta). (3) Procesów: frekwencja na zajęciach, wskaźnik promowania. (4) Uczenia się i rozwoju: liczba nauczycieli z nowymi kwalifikacjami, udział w projektach edukacyjnych. Gdzie łatwo o błąd: brak wyjaśnienia mechanizmu Goodharta — samo zaproponowanie KPI bez wskazania zagrożenia nie odpowiada na pytanie.
Zadanie 8.5.3. Zidentyfikuj trzy rodzaje mudy w procesie rejestracji nowego klienta w banku, który wymaga: wizyty w oddziale, wypełnienia 5 formularzy papierowych, oczekiwania 3 dni na weryfikację, ponownej wizyty po odbiór karty.
Pokaż rozwiązanie
(1) Oczekiwanie: 3 dni na weryfikację, gdy dane są już dostępne elektronicznie — wartość dla klienta nie jest tworzona przez ten czas. (2) Nadmierne przetwarzanie: 5 formularzy papierowych z prawdopodobnie powtarzającymi się danymi (imię, PESEL, adres — w każdym formularzu?). (3) Zbędny transport (klienta): dwie wizyty w oddziale — zamiast jednej lub zero (aplikacja online). Kaizen: digitalizacja formularzy + kurier dostarczający kartę lub aplikacja online eliminuje wszystkie trzy mudy jednocześnie. To właśnie zrobił BNP Paribas i mBank — onboarding online w 20 minut.
🔍 Sprawdź, czy umiesz
- [ ] Opisać cztery fazy PDCA i podać przykład zastosowania każdej.
- [ ] Zdefiniować KPI, podać przykłady dla trzech obszarów i wyjaśnić efekt Goodharta.
- [ ] Wymienić cztery perspektywy BSC i podać przykładowy KPI dla każdej.
- [ ] Zidentyfikować przynajmniej 5 z 7 rodzajów mudy i wskazać je w realnym przykładzie.
- [ ] Wyjaśnić Kaizen i odróżnić go od jednorazowego projektu optymalizacyjnego.
- [ ] Opisać rolę audytu wewnętrznego i odróżnić kontrolę od kontrolowania.